「収入がない私でも、クレジットカードを作れるの?」。専業主婦(主夫)の方が最初につまずきやすいのが、この不安です。結論から言えば、本人に収入がないだけで一律に申込対象外になるわけではありません。カードによっては「本人または配偶者に安定した収入があること」を申込条件としており、専業主婦(主夫)が収入なしで申し込めると案内している会社もあります。
ただし、申込条件を満たすことと、カードが発行されることは別です。発行の可否や利用可能枠は、カード会社の所定の審査によって決まります。
この記事では、その仕組みをかんたんに確認したうえで、主婦の生活に合う年会費無料のカード4枚を紹介します。本人に収入がない場合は、「本人または配偶者の収入で申し込める」と公式に書かれたカードから確認すると、申込対象かどうかを判断しやすくなります。
同じカードでも、「誰の契約として持つか」によって、請求、利用可能枠、明細、ポイントの貯まり方が変わります。自分で契約する「自分名義カード」なら、明細や登録情報を自分で管理できます。配偶者などの本会員カードに追加する「家族カード」なら、請求は本会員の口座にまとまるのが一般的です。ただし、ポイントの付与先はカードやアプリの設定によって異なります。
専業主婦(主夫)とパートで働く場合では、申込画面の年収欄に書く内容も変わります。迷いやすい本人年収と世帯年収の分け方、必要な書類もあわせて確認していきましょう。
- JCB カード S
→本人に収入がなく、配偶者の収入で申し込みたい人 - 楽天カード
→楽天市場など楽天のサービスをよく使う人 - イオンカードセレクト
→食費・日用品の買い物がイオン中心の人 - PayPayカード
→PayPayやYahoo!ショッピングをよく使う人
請求を夫婦でまとめたい人は、家族カードとの違いから読むと近道です。
年会費無料!Web限定!
\最大5,000WAON POINT進呈/
専業主婦(主夫)やパートの主婦もクレジットカードに申し込める
本人に収入がない専業主婦(主夫)にも、パートで働く主婦にも、申込条件を満たせるカードがあります。まずは、申込みと利用可能枠に関わる仕組みから見ていきます。
専業主婦(主夫)はなぜ申し込める?収入と支払可能見込額の仕組み
経済産業省は、本人の年収が少ないことだけを理由に、専業主婦(主夫)や学生がクレジットを利用できなくならないよう配慮した仕組みを案内しています。夫(妻)や親などの収入で生活している場合は、一定の条件のもとで、その人の年収や預貯金も考慮して支払可能見込額を調査できます。
ただし、この仕組みがあるからといって、カードの発行が保証されるわけではありません。カード会社は、申込内容、信用情報、既存の契約状況などをもとに所定の審査を行います。審査結果によっては発行されなかったり、希望より低い利用可能枠が設定されたりすることがあります。
支払可能見込額は、世帯年収をそのまま利用可能枠にする仕組みではありません。年収から法令で定められた生活維持費と、既存のクレジット契約に関する年間請求予定額を差し引いて計算します。
支払可能見込額=年収−生活維持費−年間請求予定額
生活維持費には、同一生計の人数や住居費の負担状況などをもとに、法令で定められた額が使われます。年間請求予定額は、すでに利用している分割払いやリボ払いなどについて、今後1年間に支払う予定の金額です。
リボ払い、分割払い、スキップ払い、ボーナス1回払い、2回払いなど、割賦販売法の対象となる支払方法の利用可能枠は、原則として支払可能見込額の90%を超えない範囲で設定されます。ショッピング1回払いは、この9割ルールの対象に含まれません。
年収の確認は自己申告が基本ですが、申込内容や希望するサービスによっては、書類の提出や追加確認を求められる場合があります。
同じ世帯年収でも、同一生計の人数、住居費の負担、既存のクレジット契約などが違えば、審査結果や利用可能枠も変わります。枠が小さく設定されたことは、審査に落ちたことを意味しません。
制度上の配慮があっても、申し込めるのは各カードの条件を満たす場合だけです。
JCB カード Sは「18歳以上で、本人または配偶者に安定継続収入のある方。または高校生を除く18歳以上の学生の方」を申込対象としています。PayPayカードは「日本国内在住の満18歳以上」「本人または配偶者に安定した継続収入がある方」「本人認証が可能な携帯電話をお持ちの方」を申込条件として示しています。
イオンカードは公式FAQで、学生や専業主婦(主夫)は収入がなくても申し込めると案内しています。いずれも、カード発行には所定の審査があります。
同じ発行会社でも、カードが違えば申込条件は変わります。
本人に安定した収入があることを条件にしているカードもあります。別のカードに書かれた条件をそのまま当てはめると、申込対象を誤って判断する原因になります。
なお、「主婦向けカード」といっても、主婦専用の審査があるわけではありません。スーパーの割引、家族カード、家計管理機能、年会費無料など、日々の暮らしと相性がよいという意味で使われていることがほとんどです。誰が申し込めるかは、必ず各カードの公式ページで確認しましょう。
状況別に、最初に確認する候補をまとめました。
| 現在の状況 | 最初に確認する候補 | 判断の要点 |
|---|---|---|
| パート・事業などで本人に収入がある | 自分名義カード | 本人の収入と勤務情報を申告し、年会費、付与条件、対象店を比べる |
| 本人収入はなく、配偶者に安定収入がある | 「本人または配偶者」と明記された自分名義カード | 申込条件に合っても、発行は保証されない |
| 家計の請求をまとめたい | 現在の本会員カードに追加できる家族カード | 年会費、共有枠、明細、ポイントの付与先を確認する |
| 後払いによる使いすぎが不安 | デビットカード・プリペイドカード | 口座残高やチャージ残高の範囲で使う仕組みを優先する |
主婦におすすめの年会費無料クレジットカード4枚を、目的・生活圏別に比較
2026年9月1日時点の公式ページで、年会費、通常時のポイント、申込条件、日常の特典を確認して比べました。選んだのは、「配偶者の収入条件を確認しやすい」「楽天サービスにまとめやすい」「イオンの割引を活用しやすい」「PayPayやネット通販と組み合わせやすい」という、役割の異なる4枚です。
これは市場全体の総合ランキングではなく、普段の買い物先や管理方法に合う候補を探すための比較です。
有料カード、入会キャンペーンの達成を前提とするカード、特定の通信契約などがないと価値を得にくいカードは、候補から外しました。提携の有無ではなく、公式条件と実際の生活場面を基準に選んでいます。
申込条件だけで見るなら、候補はこの4枚に限りません。ほかのカードが劣るという意味でもありません。まずは、年会費、基本ポイント、よく使う店の特典、ポイントの使い道を見比べてください。
| カード | 向く使い方 | 通常時の条件・注意点 |
|---|---|---|
| JCB カード S | 配偶者の収入で申込条件を満たせる自分名義カードを探す | 年会費・家族カード無料。200円(税込)で1 J-POINT。使い道により価値が異なる |
| 楽天カード | 楽天サービスと街の買い物でポイントを使う | 年会費無料。原則100円で1ポイント。公共料金などは付与条件が異なる |
| イオンカードセレクト | イオングループで食費・日用品を買う | 年会費無料。200円で1 WAON POINT。引落口座はイオン銀行 |
| PayPayカード | PayPayやYahoo!ショッピングの支払いをまとめる | 年会費無料。ポイント付与にはアプリ登録と本人確認が必要。200円(税込)ごとに基本1.0% |
※ 掲載している条件は、2026年9月1日時点で各社の公式ページを確認したものです。
※ ポイントの付与単位、対象外取引、特典日、申込条件は変更されることがあります。申込直前にも、記事末の公式ページで最新情報をご確認ください。
気になるカードから見たい場合は、JCB カード S/楽天カード/イオンカードセレクト/PayPayカードの順に詳しく紹介しています。
JCB カード S|自分名義の申込条件を確認しやすい
次の項目に当てはまるほど、JCB カード Sが合いやすくなります。
- 本人に収入がなく、配偶者の収入で申し込めるカードを探している
- 年会費をかけずに、家族カードもそろえたい
- 年間利用額に応じたボーナスポイントを活用したい
JCB カード Sの申込対象は、18歳以上で本人または配偶者に安定継続収入がある人、または高校生を除く18歳以上の学生です。本会員も家族会員も、年会費は無料です。
配偶者の収入が申込条件に書かれているため、本人に収入がない人でも、申込対象に入るかを公式情報から判断しやすいカードです。ただし、発行には所定の審査があります。
通常利用では、月間利用額の合計200円(税込)につき1 J-POINTが貯まります。J-POINTは1ポイント=最大1円相当で、使い道によって価値が異なります。MyJCB Payで利用する場合は、1ポイント=1円として店頭で使えます。
1ポイントを1円として使うなら、通常時の還元は0.5%相当が目安です。さらに、年間利用額が50万円に到達すると1,000ポイント、100万円に到達すると追加で2,000ポイントなど、50万円ごとのボーナスポイントがあります。
通常時の還元だけを重視するなら、1%還元のカードとの差を年間利用額で計算しておくと判断しやすくなります。一方で、JCB カード Sには家族カードの年会費無料や、年間利用額に応じた特典があります。
家族カードの対象は、本会員と生計を同一にする配偶者・親・子供で、高校生を除く18歳以上です。本会員が学生の場合など、申し込めないケースもあるため、申込前に対象条件を確認してください。
楽天カード|楽天サービスへポイントをまとめやすい
楽天カードは、次のような人と相性のよいカードです。
- 楽天市場など、楽天のサービスをすでに使っている
- 通常ポイントを毎月のカード支払いにあてたい
- 街の買い物でも、100円単位でポイントを貯めたい
楽天カードは年会費無料で、街の買い物でも原則100円につき1ポイントが貯まります。年間利用額の条件はありません。
楽天市場などをすでに使っている世帯なら、ポイントを貯める場所と使う場所をまとめやすくなります。貯まった通常ポイントは、1ポイント=1円相当として月々のショッピング利用分の支払いにも充てられます。期間限定ポイントなど、支払いに使えないポイントもあります。
通常の楽天カードに追加する家族カードは、対象者と枚数の条件を満たせば年会費無料です。対象は、18歳以上で生計をともにする配偶者、両親、子供で、内縁の相手方や同性パートナーも含まれます。本カード1枚につき2枚まで発行できます。
家族カードの利用代金は本会員の口座から引き落とされ、利用で貯まったポイントも本会員の楽天ポイント口座に進呈されます。夫婦それぞれにポイントを貯めたい人は、自分名義カードとの違いを確認しておきましょう。
楽天ゴールドカードや楽天プレミアムカードの家族カードは、1枚につき年会費550円(税込)です。ETCカードにも通常550円(税込)の年会費がかかりますが、楽天PointClubの会員ランクや本会員カードの種類によって無料になる場合があります。「楽天カードならすべて無料」とは限りません。
利用可能枠は最高100万円です。一方、対象の公共料金や税金は500円につき1ポイント、保険料や一部の通信料金などは200円につき1ポイントなど、通常の買い物と付与条件が異なる利用先があります。電子マネーチャージなど、ポイント対象外となる支払いもあります。
固定費を多くまとめる予定があるなら、毎月の支払先が何ポイントの対象になるかを先に確かめておくと、想定とのずれを防げます。
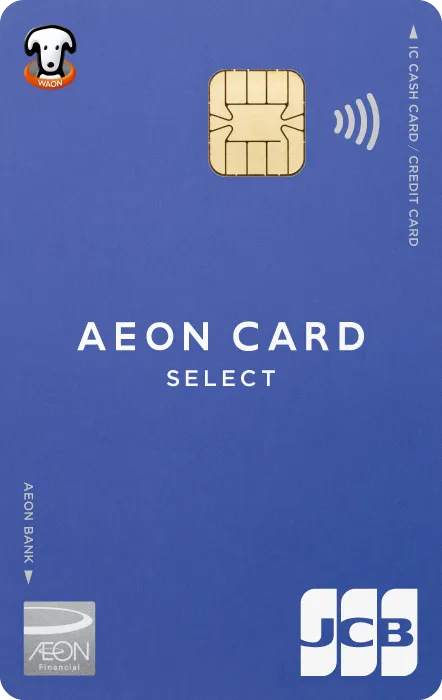
イオンカードセレクト|イオンの特典日を使える世帯向け
イオンカードセレクト
| 還元率 | 年会費 |
|---|---|
| 0.50〜1.00% | 無料 |
| 国際ブランド | 電子マネー |
   | Apple Pay、イオンiD |
| 国内旅行保険 | 海外旅行保険 |
| なし | なし |
年会費無料!Web限定!
\最大5,000WAON POINT進呈/
イオンカードセレクトが合うのは、次のような世帯です。
- 食費・日用品の買い物はイオンやマックスバリュが中心
- 20日・30日の「お客さま感謝デー」を利用しやすい
- 対象の公共料金や給与振込もイオン銀行にまとめたい
イオンカードセレクトは年会費無料で、通常は200円につき1 WAON POINT、イオングループの対象店舗では基本の2倍が貯まります。毎月20日・30日の「お客さま感謝デー」には、対象店舗での買い物代金が5%OFFになります。
イオンカードの公式FAQでは、学生や専業主婦(主夫)は収入がなくても申し込めると案内しています。ただし、カード発行には所定の審査があります。
食費と日用品をイオンやマックスバリュにまとめられる世帯では、通常還元率のわずかな差より、割引日に無理なく買い物できる金額のほうが家計への効果を左右します。
対象となる公共料金の口座振替1件につき毎月5 WAON POINT、イオン銀行を給与振込口座に指定し、給与として入金された場合は毎月10 WAON POINTが付く特典もあります。対象となる事業者や入金条件は、申込前に確認してください。
一方で、クレジット利用代金はイオン銀行口座からの引き落としに限られ、口座開設が前提です。オンライン申込には、運転免許証、顔写真付きのマイナンバーカード、日本国政府発行のパスポートのいずれかが必要です。運転経歴証明書は、オンライン申込の対象書類に含まれません。
お客さま感謝デーには対象外の店舗や商品があります。普段の買い物先が別のスーパーなら、知名度だけで選んでもメリットを生かしにくいため、過去のレシートでイオングループの利用額を確認してから判断しましょう。
年会費無料!Web限定!
\最大5,000WAON POINT進呈/
PayPayカード|スマホ決済とネット通販の支払いをまとめやすい
PayPayカード

| 還元率 | 年会費 |
|---|---|
| 1.0%~5.0% | 無料 |
| 国際ブランド | 電子マネー |
※初回申込はVisa限定。2枚目以降はJCBやMastercardも選択可。 | Apple Pay、Google Pay |
| 国内旅行保険 | 海外旅行保険 |
| なし | なし |
\最大1.5%のPayPayポイント※進呈!/
※出金・譲渡不可。PayPay/PayPayカード公式ストアでも利用可能。
PayPayカードは、次のような使い方の人に向いています。
- ふだんの支払いにPayPayをよく使う
- ネット通販はYahoo!ショッピングかLOHACOが中心
- アプリ登録と本人確認を済ませてポイントを貯めたい
PayPayカードの申込条件は、日本国内在住の満18歳以上で、本人または配偶者に安定した継続収入があり、本人認証が可能な携帯電話を持っていることです。配偶者の収入が条件に明記されているため、本人に収入がない人でも、申込対象に入るかを公式情報から判断しやすいカードです。
ただし、申込条件を満たしていても、審査結果によっては利用できない場合があります。
年会費は無料です。2026年6月2日以降、基本付与率を含むPayPayステップのポイントを受け取るには、PayPayアプリへのPayPayカードの登録と、PayPayの本人確認が必要です。条件を満たしたうえで、利用金額200円(税込)ごとに基本1.0%のPayPayポイントが付与されます。
さらに、200円以上の決済を30回以上かつ合計10万円以上利用すると、翌月の付与率が0.5%上乗せされ、最大1.5%になります。回数と金額の両方を満たす必要があり、対象外となる支払いもあります。
Yahoo!ショッピングとLOHACOでは、条件を満たすと毎日最大5%の特典があります。ただし、ストアポイント、PayPayステップ、期間限定ポイントなどを合計した表示で、LINEアカウントとの連携、付与上限、対象商品の条件があります。どの買い物にも無条件で5%が付くわけではありません。
固定費の扱いにも注意が必要です。電気・ガス・水道料金や税金は、基本付与率が0.5%、条件達成時でも最大1.0%です。
ソフトバンク、ワイモバイル、LINEMOの通信料や、PayPayクレジットによる残高チャージなどは、PayPayステップの基本付与の対象外です。通信料金には別の特典が適用される場合があるため、PayPayステップとは分けて確認してください。
券面はナンバーレスで、カード番号はPayPayアプリまたはウェブの会員メニューで確認します。
家族カードは年会費無料で、対象は本会員と生計を同一にする18歳以上の配偶者・親・子供です。本会員カード1枚につき、通常は10枚まで発行できます。請求は本会員にまとめられ、支払責任も本会員が負います。
家族会員が家族カードを自分のPayPayアプリに登録し、本人確認を済ませると、対象特典は家族会員のPayPayアカウントに付与されます。家族会員が登録しない場合は、本会員側のカード登録と本人確認が完了していれば、本会員に付与されます。必要な登録と本人確認が完了していない場合は、ポイントが付かないことがあります。
夫婦それぞれに貯めたいのか、本会員へまとめたいのかを決めたうえで、アプリの登録状態も確認しておきましょう。
\最大1.5%のPayPayポイント※進呈!/
※出金・譲渡不可。PayPay/PayPayカード公式ストアでも利用可能。
自分名義カードと家族カードの違い|主婦はどちらで持つか
自分名義カードにも家族カードにも、実際に利用する人の名前が記載されます。券面だけを見ても、契約の違いは分かりにくいでしょう。
異なるのは、契約者、支払責任、利用可能枠、明細の管理方法、ポイントの付与先です。
還元率だけで選ぶと、誰が支払責任を負うのか、誰が明細を見られるのかを確認しないまま使い始めることになります。主な違いをまとめました。
| 比較項目 | 自分名義カード | 家族カード |
|---|---|---|
| 本会員・契約者 | 申込者本人 | 家族カードを追加する本会員 |
| 審査・発行 | 申込者について所定の審査 | 本会員の契約をもとにカード会社が判断。家族会員にも年齢・続柄などの条件がある |
| 支払口座 | 原則として本人が設定 | 本会員の口座からまとめて引き落とされるのが一般的 |
| 利用可能枠 | 本人に設定された枠 | 本会員の利用可能枠を家族で共有 |
| 明細 | 本人が管理 | 本会員が家族分を含めて確認できるのが一般的 |
| ポイント | 原則として本人に付与 | 本会員への集約、家族会員への付与など、カードや設定によって異なる |
| 向く目的 | 自分の契約・支出を自分で管理したい | 家計の請求や明細をまとめたい |
自分名義カードが向くのは、自分で契約を管理したい主婦
自分名義カードなら、申込み、利用明細や支払日の確認、登録情報の変更、解約などを自分で行います。パート収入がある人、生活費と個人の買い物を分けたい人、自分の契約として管理したい人に向きます。
配偶者の本会員カードに付随する契約ではないため、家族カードより独立して管理できます。ただし、職業、年収、住所などの登録情報に変更があれば、カード会社の案内に沿って更新する必要があります。継続利用や利用可能枠は、カード会社が判断します。
注意したいのは、利用可能枠は「使ってよい予算」ではないことです。枠の範囲内でも、引落日に支払える額を超えれば家計の負担になります。カード払いに回すのは、食費、日用品、固定費など、もともと予定していた支出を中心にしましょう。
家族カードが向くのは、請求と明細を世帯でまとめたい主婦
家族カードは、本会員の契約に追加して発行されるカードです。申し込むのは原則として本会員で、年会費、対象となる家族、発行枚数などは、本会員が持つカードの種類によって変わります。
楽天カードの家族カードは、18歳以上で生計をともにする配偶者、両親、子供が対象です。配偶者には、内縁の相手方や同性パートナーも含まれます。通常の楽天カードでは年会費無料で、本カード1枚につき2枚まで発行できます。
楽天ゴールドカードと楽天プレミアムカードの家族カードには、1枚につき年会費550円(税込)がかかります。JCB カード Sの家族カードは年会費無料で、対象は本会員と生計を同一にする配偶者・親・子供で、高校生を除く18歳以上です。
請求は本会員の口座にまとめられ、利用可能枠は本会員の枠を家族で共有します。固定費や日用品を一つの明細にまとめたい世帯には便利ですが、本会員が高額な買い物をした月は、家族カードで使える残りの枠も少なくなります。
確認が必要なのは、ポイントの付与先です。楽天カードでは、家族カード利用分のポイントは本会員の楽天ポイント口座に進呈されます。一方、PayPayカードでは、家族会員のアプリ登録や本人確認の状況によって、家族会員または本会員へ付与されます。
家族カードを選ぶなら、新しい本会員カードを申し込む前に、配偶者などが現在使っているカードへ追加できるかを確認しましょう。年会費、対象となる続柄・年齢、発行枚数、共有する利用可能枠、引落口座、ポイントの付与先、明細や利用通知の見え方を比べると、家計をまとめる目的に合うか判断できます。
家族カードの利用実績は、自分名義の契約実績とは分けて考える
家族カードの契約者と支払責任者は本会員です。CICが保有するクレジット情報は、加盟会員との契約内容や支払状況を表す情報であるため、家族カードの利用を家族会員本人の自分名義契約と同じものとして考えることはできません。
将来、自分名義でカードを管理したい場合は、その必要性と支払能力を踏まえて、自分名義カードを検討する方法があります。ただし、自分名義カードを持ったことだけで、別のカードや住宅ローンなどの審査が有利になるとは限りません。
CICは、クレジット契約の経験がない場合も、信用情報がないことを一つの参考資料として、各クレジット会社が総合的に審査すると説明しています。審査への効果を期待して無理に契約を増やすのではなく、管理上の必要性で判断してください。
配偶者名義のカードを借りても、家族カードの代わりにはならない
配偶者名義の本会員カードを借りて使うのは避けてください。日本クレジット協会は、クレジットカードを利用できるのは名義人本人だけであり、家族や友人との貸し借りは会員規約で禁じられていると注意喚起しています。違反すると、会員資格を取り消され、カードを利用できなくなることもあります。
家計の買い物であっても、実際に使う人の名前で発行された家族カード、または自分名義カードを利用しましょう。
暗証番号を家族に教えるのも避けましょう。日本クレジット協会は、暗証番号が使われた不正利用では、暗証番号の管理を怠ったと判断され、支払責任がカード会員本人に生じる場合があると説明しています。
カードを絞り込めないときは、過去3か月の家計支出で決める
4枚を見比べても決め切れないときは、還元率の印象ではなく、実際の支出から逆算します。同じ還元率でも、年間利用額、その支出がポイント対象になるか、ポイントを使い切れるかによって、実際の効果は変わるからです。
還元率1%と0.5%の差は、家計では年間何円か
「1%」と「0.5%」という数字だけでは、家計への影響をつかみにくいでしょう。
年間利用額を掛けて円に直すと、実際に何円違うのかが分かります。
入会特典は除き、もともと予定していた支出だけをカード払いに置き換えて試算します。
年間のポイント差(円相当)=年間利用額×還元率の差
例:年間120万円×(1%−0.5%)=6,000円相当
これは単純比較の目安です。ポイントの付与単位、対象外取引、ボーナスポイント、交換時の価値によって、実際の差は変わります。
カードの使い方別に、年間効果の試算をまとめました。
| 家計モデル | 前提 | 年間効果の概算と判断 |
|---|---|---|
| 買い物先が分散 | 月10万円をカード払いし、1%と0.5%を比較 | 単純計算の年間差は6,000円相当。ボーナスや対象外取引で差が変わる |
| イオン中心 | 月4万円のうち2万円を20日・30日に購入 | 対象商品なら年間12,000円の割引。無理なく日程を合わせられるかで判断 |
| 家族カードで集約 | 夫婦の生活費を本会員口座へまとめる | 還元だけでなく、明細確認や請求管理の手間が減るかを重視 |
年間120万円を支払う場合、楽天カードは原則100円につき1ポイントなので、通常ポイントだけなら12,000ポイントです。
JCB カード Sは、200円(税込)につき1ポイントで通常ポイントが6,000ポイントです。さらに、年間50万円到達時の1,000ポイントと、100万円到達時の2,000ポイントが加わると、合計9,000ポイントになります。1ポイントを1円として利用する前提では、楽天カードとの差は約3,000円相当です。
ただし、この試算は、すべての利用が通常ポイントの対象となり、J-POINTを1ポイント=1円で使う前提です。JCBは1ポイント=最大1円相当としており、使い道によって価値が変わります。
ボーナスポイントの集計期間や、年会費、手数料、キャッシング、電子マネーチャージなどの対象外利用もあるため、実際の獲得数は単純計算と一致しない場合があります。公共料金や税金が通常の買い物と同じ付与率になるとも限りません。
イオン中心の世帯で、月4万円のうち2万円を無理なくお客さま感謝デーに回せるとします。対象となる買い物なら、割引分は2万円×5%×12か月で年12,000円です。
この試算には、ポイント、対象外商品、ほかの店との価格差、買い物日の都合は含めていません。割引日に不要な物まで買えば、計算上のメリットは簡単に消えてしまいます。
万能な高還元カードを探すより、「年間いくら使うか」「どの店に何割まとめられるか」「ポイントを無理なく使い切れるか」の3点を比べるほうが、候補を絞り込めます。入会キャンペーンは一度限りですが、普段の使い方との相性はその後も続くからです。
過去3か月の家計を5つに分類し、候補を1〜2枚に絞る
基準にするのは、理想の使い方ではなく実際の支出です。過去3か月の家計簿、銀行明細、レシートから、カードで払える金額だけを集計します。現金しか使えない店、口座振替割引のほうが有利な料金、カード払いで手数料がかかる支出は除きましょう。
- スーパー・ドラッグストア・日用品
- ネット通販・定期購入
- 公共料金・通信費・保険料などの固定費
- 交通・ガソリン・旅行
- 個人の買い物・外食・娯楽
各分類の3か月合計を3で割れば月平均、12を掛ければ年間利用額の目安が出ます。季節家電、帰省、学費など、毎月は発生しない支出は別枠にして、通常月を大きく見積もりすぎないようにします。
たとえば、スーパー・日用品が月6万円、ネット通販が月2万円、固定費が月2万円なら、年間120万円のうち72万円が、スーパーや日用品店の特典を比べる基準になります。
| 集計結果 | 選び方 | 避けたい判断 |
|---|---|---|
| 一つのスーパー・商業圏が大きい | 割引日、ポイント倍率、対象外商品を比較する | 通常還元率だけで流通系カードを外す |
| 買い物先が分散している | 年会費、通常還元、ポイントの使いやすさを優先する | 使わない店舗特典を価値に加える |
| 固定費が大きい | 公共料金ごとの付与率・付与対象を確認する | 通常の買い物と同じ付与率だと仮定する |
| 夫婦の支出が混在している | 家族カードでまとめるか、生活費専用カードを決める | 配偶者の本会員カードを借りて使う |
主婦がクレジットカードに申し込む前の確認事項と手順
申込前に確かめたいのは、公式の申込条件、フォームに入力する情報、これまでの支払状況の3つです。審査に有利そうな内容へ書き換えず、確認できる事実をフォームの説明どおりに入力します。
同じ家計から生活費を支払っていても、申込フォームに書く年収は、本人に収入があるかどうかで変わります。専業主婦(主夫)は本人年収と世帯年収を分けて考え、パートで働く主婦は自分の収入を本人年収として記入します。
パート収入がある主婦は、勤務先と本人年収を申告する
パートやアルバイトで収入があるなら、勤務先、勤続期間、本人年収をフォームの指定どおりに入力します。一般に年収欄へ書くのは、税金や社会保険料が差し引かれる前の総支給額です。給与所得者は、源泉徴収票の「支払金額」を確認すると判断しやすくなります。
前年実績、直近の給与から算出した見込額など、どの期間を使うかは申込先の案内を優先してください。配偶者の年収は本人年収に足さず、「世帯年収」の欄がある場合は、その欄の説明に従って入力します。
勤続期間が短くても、事実どおりに書きます。長く見せるために変更したり、本人年収と世帯年収を重複して入力したりしないようにしましょう。
勤務先名の表記、住所、電話番号、入社年月は、給与明細や会社情報と照らし合わせると入力ミスを減らせます。
専業主婦(主夫)の年収欄は0円?本人年収と世帯年収の書き方
本人年収欄と世帯年収欄が分かれている場合、本人に収入がなければ、本人年収には0円と入力します。配偶者の年収を本人年収へ足してはいけません。
カード会社の解説でも、専業主婦(主夫)で本人収入がない場合は、年収欄に0円と記入すると案内されています。ただし、フォームの項目名や入力方法は申込先によって異なります。必ず画面上の説明を優先してください。
| 入力欄 | 専業主婦(主夫)で本人収入なし | パート収入がある主婦 |
|---|---|---|
| 本人年収 | 欄が分かれている場合は0円 | 本人の税込年収。期間は申込先の案内に従う |
| 世帯年収 | フォームの説明に沿って同一生計の年収を入力 | フォームの説明に沿って同一生計の年収を入力 |
| 勤務先・勤続期間 | 該当しない場合はフォームの案内に従う | 本人の勤務先と勤続期間を入力 |
※ 「世帯年収」に含める人の範囲は、申込フォームの説明に従います。別居・別生計の家族の収入を自己判断で足さないでください。
専業主婦(主夫)がつまずきやすい引落口座と本人確認書類の準備
申込条件を満たしていても、手元の準備が足りずに手続きが止まることがあります。確認したいのは、引落口座と本人確認書類です。
JCB カード Sは、申込時にWEBで支払口座を設定するため、口座情報が分かるものを準備するよう案内しています。指定できる金融機関や口座名義の条件も確認しておきましょう。
イオンカードセレクトは、クレジット利用代金がイオン銀行口座から引き落とされる仕組みです。カードの申込みとあわせて、イオン銀行口座の開設手続きが必要になります。
本人確認書類は、申込方法によって必要なものが変わります。イオンカードセレクトをオンラインで申し込む場合は、運転免許証、顔写真付きのマイナンバーカード、日本国政府発行のパスポートのいずれかが必要です。
JCB カード Sのナンバーレスでカード到着前に番号を確認する場合は、運転免許証、マイナンバーカード、在留カードのいずれかと、カメラ付きスマートフォンによる本人認証が必要です。
対象となる本人確認書類を持っていない場合は、別の発行方式や郵送手続きが用意されているかを申込前に確認してください。
主婦が申込前から発行後までに行う4ステップ
審査基準は非公開で、カード会社や商品によって異なります。「流通系なら甘い」「主婦向けなら必ず通る」とは断定できません。
申込先は必要なカードに絞り、条件を満たす商品へ正確な情報で申し込むのが基本です。
年齢、居住地、本人または配偶者の収入条件、必要な本人確認書類、引落口座に指定できる金融機関を確かめます。第三者の解説だけでなく、申込直前に公式ページを確認してください。
パート収入は本人年収、配偶者など同一生計の人の収入は世帯年収として、フォームの説明どおりに入力します。本人収入がない場合、配偶者の収入を本人年収に含めません。
日常の買い物が目的なら、借入機能であるキャッシング枠を無理に希望する必要はありません。希望額や借入状況によっては、収入証明書類の提出を求められる場合があります。
1回払いを基本にし、利用通知を有効にして、月の家計予算を決めます。引落日前には口座残高を確認し、自動リボやキャンペーンの支払条件も会員ページで見直しましょう。
信用情報と既存の支払状況|スマホ端末代の分割払いにも注意
カード会社は審査や契約後の管理にあたり、CICなどの信用情報機関へ登録された契約内容や支払状況を確認することがあります。また、割賦販売法に基づく支払可能見込額の調査では、指定信用情報機関に登録された年間請求予定額が利用されます。
審査は本人収入の有無だけで決まるものではありません。申込内容、既存契約の残高や支払状況などをもとに、カード会社が総合的に判断します。
スマートフォン端末代の分割払いも、クレジット契約として信用情報機関に登録されることがあります。通信料金と一緒に請求されるため見落としやすいものの、支払いが遅れると、その支払状況が記録される場合があります。
CICが保有する主な信用情報と保有期間は、次のとおりです。
| 情報の種類 | 内容 | 保有期間 |
|---|---|---|
| 申込情報 | 新規申込みで加盟会員が照会した事実 | 照会日より6か月間 |
| クレジット情報 | 契約内容、残債額、入金状況など | 契約期間中および契約終了後5年以内 |
| 利用記録 | 契約後に加盟会員が照会した事実 | 利用日より6か月間 |
短期間に複数のカードへ申し込むと、申込情報が並んで登録されます。ただし、「6か月待てば必ず審査に通る」という意味ではありません。入力ミスや既存の支払状況を確認し、必要なカードに絞って申し込みましょう。
CICは、信用情報を分析して算出した「クレジット・ガイダンス」として、信用状態を表す指数と主な算出理由も提供しています。自分の登録状況を確認したい場合は、CICの本人開示で確認できます。
審査に落ちたときの確認手順|原因は「専業主婦だから」とは限らない
審査に通らなかったとしても、「専業主婦(主夫)だから」「年収が低いから」と原因を決めつけることはできません。CICは、各クレジット会社が独自の審査基準で判断しており、CICでは否決理由は分からないと説明しています。
推測のまま申込みを重ねず、確認できる事実を一つずつ点検しましょう。
- 氏名、住所、電話番号、勤務先、年収、世帯年収に入力誤りがなかったか確認する
- 既存カード、スマートフォン端末代、ローンなどに支払遅延がないか確認する
- 必要ならCICなどで本人開示を行い、登録内容を確認する
- 本人確認書類や引落口座など、申込方法の条件を満たしていたか見直す
- 自分名義が必要でなければ、家族カード、デビットカード、プリペイドカードを検討する
- 支払余力が足りないなら、カードを持たない、または利用を控える判断を優先する
信用情報に事実と異なる内容があれば、CICの案内に沿って登録元の会社へ問い合わせます。登録内容に誤りが確認されれば、登録元の会社が訂正または削除します。ただし、登録内容が事実である場合は、自分の希望だけで変更することはできません。
デビットカードにも、残高不足による決済不成立、不正利用、加盟店による利用制限などの注意点があります。代替手段として選ぶ場合は、利用方法と補償内容も確認しましょう。
発行後のカード管理は、ポイントより支払いの仕組みを優先する
クレジットカードを使えば、支出は利用明細に残ります。ただし、決済した瞬間に銀行口座の残高が減るわけではありません。
決済した日に家計簿へ記録し、使った分は引落日まで口座に残すようにします。
こうしておけば、口座残高のすべてを「まだ使えるお金」と考えずにすみます。
- 利用速報・利用通知を有効にする
- 生活費用カードは原則1枚にし、個人支出と分ける
- 月の利用上限を、利用可能枠ではなく家計予算で決める
- 引落日の数営業前を目安に口座残高を確認する
- 返品・取り消し・ポイント利用が明細に反映されたか確認する
- 自動リボ、あとからリボ、分割払いの手数料と設定状態を確認する
1回払いなら、通常は手数料がかかりません。リボ払いでは、支払残高に応じた手数料がかかります。毎月の支払額が一定でも、残高が減りにくければ、支払期間と支払総額が増えます。
申込時の選択やキャンペーン参加によって、リボ払いに関するサービスが設定されている場合もあります。発行後に一度、会員ページで現在の支払方法と登録状況を確認しましょう。
家族カードは、夫婦で使う費目を決めてから使い始める
家族カードを使うなら、食費、日用品、子ども関連費など、家族カードで支払う費目をあらかじめ決めます。個人の趣味や交際費まで混ぜると、明細が一つでも、家計に必要な支出が見えにくくなります。
利用通知が誰に届くのか、本会員がどの明細を確認できるのか、利用可能枠をどのように共有するのかも、夫婦で確認しておきましょう。
ポイントのために買い物を増やすと、家計は差し引きで損をする
年間利用額に応じた特典があっても、達成するために不要な買い物をしては本末転倒です。1万円相当の特典まであと5万円でも、本来いらない物に5万円を使えば、特典を差し引いても4万円分の支出が増えます。
年会費、各種手数料、キャッシング、電子マネーチャージなどが集計対象外になる場合もあります。普段の予定支出だけで無理なく条件を達成できるかを、公式ページと過去の明細で確認してください。
支払日に間に合わない可能性があるときは、新しいカードやキャッシングで穴埋めせず、利用中のカード会社へ早めに相談してください。複数社への支払いが重なり、自分だけでは整理できない場合は、金融庁が案内する多重債務の相談窓口も利用できます。
主婦のクレジットカードに関するよくある質問
配偶者に内緒で自分名義カードを申し込めますか?
手続き上は、自分名義で申し込めます。ただし、配偶者の勤務先や年収などを入力する商品では、正確な情報を確認して入力する必要があります。
郵送物、本人確認、引落口座、生活費の負担など、家計に関わる点もあります。生活費に利用する予定なら、カードの用途と月の予算を夫婦で共有しておくと、後の行き違いを防ぎやすくなります。
家族カードなら家族会員は審査されませんか?
家族カードは、一般に契約者である本会員の信用情報や契約状況をもとに発行の可否が判断されます。家族会員本人に、本会員カードと同じ与信審査を行わないと説明されることもあります。
ただし、家族会員にも年齢、続柄、生計などの申込条件があり、誰にでも必ず発行されるわけではありません。カード会社や商品によって手続きが異なるため、申込先の案内と規約を確認してください。
引落口座は配偶者名義の口座を指定できますか?
自分名義カードでは、本人名義の口座を設定するのが基本です。ただし、指定できる金融機関や口座名義の条件は商品ごとに異なります。申込先の案内を確認してください。
イオンカードセレクトのように、特定の銀行口座からの引き落としに限られるカードもあります。世帯の口座へ請求をまとめたい場合は、家族カードのほうが目的に合うこともあります。
産休・育休中の年収はどう申告すればよいですか?
産休・育休中の年収欄の扱いは、申込先によって異なります。在籍が続いている場合は勤務先を事実どおり記入し、年収はフォームやカード会社の案内に従って入力してください。
休業前の年収と休業中の見込額のどちらを書くか判断できない場合は、自己判断で有利な数字を選ばず、カード会社へ確認するのが確実です。「本人または配偶者に安定継続収入がある方」と書かれているカードなら、配偶者の収入で申込条件を満たせるかも確認できます。
パートを辞めて専業主婦になったら、今のカードは使えなくなりますか?
退職しただけで、直ちにカードが利用できなくなるとは限りません。ただし、継続利用や利用可能枠は、カード会社が契約状況などをもとに判断します。
職業や年収などの登録情報は、利用中のカード会社の案内に沿って変更してください。手続きや今後の利用について分からない場合は、会員ページまたはカード会社の窓口で確認しましょう。
主婦は女性向け特典のあるカードを優先すべきですか?
性別より、よく使う店、年間利用額、年会費、家族カード、明細機能、ポイントの使い道を優先するのがおすすめです。女性向け保険やデザインに魅力を感じるなら判断材料になりますが、使わない特典のために基本条件を妥協する必要はありません。
クレジットカードは2枚持ちのほうがいいですか?
1枚で足りるなら、管理が簡単なこと自体がメリットです。2枚目を持つかどうかは、追加する理由を具体的に説明できるかで決めましょう。
たとえば、スーパーの割引用と、それ以外の買い物用に役割を分ける場合や、国際ブランドを分けて利用できない店舗に備える場合です。
役割が重なる2枚では支出が分散し、年間利用額に応じた特典を達成しにくくなることがあります。支払日、明細、不正利用通知を確認する作業も増えます。
家計用と個人用に分けるなら、2枚を合計した月予算を決めます。カードごとの予算だけでは、世帯全体の使いすぎを見落とすおそれがあります。
主婦でも即日発行できるクレジットカードはありますか?
申込当日にカード番号を受け取れる仕組みはあります。JCB カード Sのナンバーレスは、申込みから最短5分でMyJCBアプリにカード番号を発行できます。即時判定の受付時間は9:00AM〜8:00PMです。
イオンカードセレクトもイオンカード即時発行の対象で、申込みから最短5分でAEON Payアプリにカードを受け取れます。20:00〜21:30の申込みは一部が翌日の審査となり、21:30以降はすべて翌日の審査です。
ただし、どちらも所定の審査があり、当日中の発行は保証されません。JCB カード Sでカード到着前に番号を確認するには、対象の本人確認書類とカメラ付きスマートフォンによる本人認証が必要です。イオンカードも、アプリで受け取るための所定の手続きを完了する必要があります。
専業主婦(主夫)の利用可能枠(限度額)はいくらになりますか?
一律にいくらとは言えません。カード会社は、申込内容、信用情報、支払状況などをもとに、個別に利用可能枠を設定します。
割賦販売法の対象となるリボ払いや分割払いなどの利用可能枠は、原則として、年収から生活維持費と年間請求予定額を差し引いた支払可能見込額の90%を超えない範囲で設定されます。ショッピング1回払いは、この9割ルールの対象外です。
同じ世帯年収でも、同一生計の人数、住居費の負担、既存のクレジット契約などによって結果は変わります。枠が小さく設定されても、カードが発行されていれば審査に落ちたという意味ではありません。現在の枠は、会員メニューやアプリで確認できます。
【まとめ】主婦のクレジットカードは、持ち方を決めてから生活圏で絞る
最初に決めたいのは、どのカードが高還元かではなく、自分名義カードと家族カードのどちらで持つかです。
自分の契約として管理したいなら自分名義、請求と明細を世帯でまとめたいなら家族カードが基本です。
本人に収入がないからといって、専業主婦(主夫)が申込対象から一律に外れるわけではありません。ただし、カードごとに申込条件と所定の審査があり、発行は保証されません。
自分名義カードを選ぶなら、本人または配偶者の安定収入が申込条件に含まれているかを公式ページで確かめ、本人年収と世帯年収を分けて入力します。引落口座と、申込方法に応じた本人確認書類も準備しましょう。
家族カードを選ぶなら、支払責任、共有する利用可能枠、本会員が確認できる明細、ポイントの付与先を夫婦で共有しておくと、後の行き違いを防げます。
持ち方を決めたら、過去3か月の明細や家計簿から「最も使う店」「月のカード利用予定額」「ポイントの使い道」を確認します。買い物先が分散するなら通常還元とポイントの使いやすさ、特定のスーパーにまとめられるなら店舗特典、請求管理を一本化したいなら家族カードが判断軸になります。
- 本人または配偶者の収入条件を確認して自分名義を検討するなら、JCB カード S
- 楽天サービスと街の買い物でポイントを使うなら、楽天カード
- イオングループへ食費・日用品をまとめるなら、イオンカードセレクト
- PayPayやYahoo!ショッピングの支払いをまとめるなら、PayPayカード
- 請求を世帯でまとめるなら、現在の本会員カードに追加できる家族カード
ポイントを貯めることより、引落日に無理なく支払える範囲を先に決めましょう。そのうえで、自分に合う持ち方と生活圏に沿ってカードを比べることが大切です。
本記事は一般的な情報提供を目的としています。クレジットカードの発行、利用可能枠、ポイント、各種サービスの適用は、発行会社の審査、規約、商品条件によって異なります。申込み前に必ず最新の公式情報をご確認ください。
出典
経済産業省「割賦販売法(後払分野)の概要・FAQ」
株式会社ジェーシービー「割賦販売法施行に伴うご利用可能枠の設定ルールについて」
一般社団法人日本クレジット協会「クレジットのつかい方」
株式会社ジェーシービー「JCB カード S」
株式会社ジェーシービー「家族カードのご案内」
楽天カード株式会社「楽天カード」
楽天カード株式会社「家族カード」
楽天カード株式会社「お支払い 家族カードをご利用のお客様へのご案内」
楽天カード株式会社「ポイントで支払いサービス」
楽天カード株式会社「カード利用による獲得ポイントの還元率が異なるご利用先」
イオンフィナンシャルサービス株式会社「イオンカードセレクト」
イオンフィナンシャルサービス株式会社「イオンカードの申込みにあたり、年齢や職業などの条件はありますか。」
イオンフィナンシャルサービス株式会社「お客さま感謝デー」
イオンフィナンシャルサービス株式会社「即日発行・即時発行できるクレジットカード」
PayPayカード株式会社「申し込み条件はありますか」
PayPayカード株式会社「PayPayカード/PayPayカード ゴールドとは」
PayPayカード株式会社「カード利用特典(PayPayステップ)」
PayPayカード株式会社「公共料金・継続決済のお支払い」
PayPayカード株式会社「家族カード」
Yahoo!ショッピング「LINEアカウント連携でPayPayポイント毎日5%」
三井住友カード株式会社「クレジットカード申込時の年収とは?書き方、限度額や審査との関係を解説」
三井住友カード株式会社「家族カードとは?作るメリットや申し込みの条件、選び方まで解説」
株式会社シー・アイ・シー「CICが保有する信用情報」
株式会社シー・アイ・シー「クレジット・ガイダンス」
株式会社シー・アイ・シー「登録されている情報を訂正・削除できるのですか?」
株式会社シー・アイ・シー「クレジットを申込み、断られたのですが、CICで理由はわかりますか?」
株式会社シー・アイ・シー「クレジットを契約したことがないので、当然延滞はありません。なぜ、与信拒否されるのですか?」
金融庁「多重債務についての相談窓口」